Masraf-Harcama Yönetimi
M.İkbal CAN
- 4,2
- 4.37K Değerlendirme
- 500.00K
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
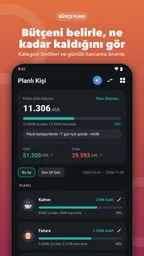
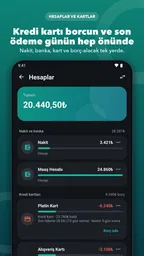
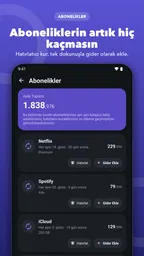
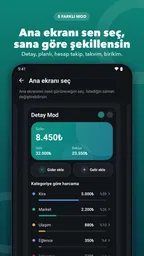
Masraf-Harcama Yönetimi Artıları ve Eksileri
Artıları
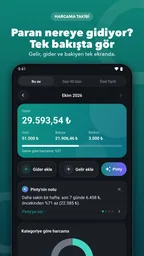
- Gelir ve giderleri tek ekranda düzenli biçimde takip etmeyi sağlar.
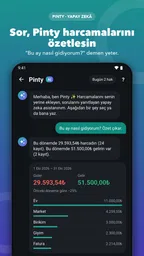
- Farklı harcama kategorileriyle bütçe kontrolünü kolaylaştırır.
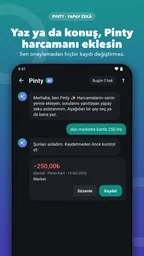
- Günlük masrafları hızlıca kaydetmek için pratik bir kullanım sunar.
- Harcamaların zaman içindeki değişimini görmeyi kolaylaştırır.
- Kişisel bütçe alışkanlıklarını geliştirmeye yardımcı olur.
Eksileri
- Gelişmiş finansal analiz seçenekleri sınırlı kalabilir.
- Banka hesaplarıyla otomatik senkronizasyon sunmayabilir.
- Veri yedekleme seçenekleri cihaz ve sürüme göre değişebilir.
- Çok kullanıcılı aile bütçesi yönetimi için yeterli olmayabilir.
- Düzenli sonuç almak için tüm harcamaları manuel girmek gerekir.
 Analiz eden All-app
Bir finans uygulamasından önce ne beklediğinizi netleştirmek, doğru seçimi yapmayı kolaylaştırıyor: Harcamalarınızı kendiniz kaydedip ay sonunda daha iyi anlamak mı istiyorsunuz, yoksa hesap hareketlerinizin otomatik toplanıp analiz edilmesini mi? Masraf-Harcama Yönetimi ilk ihtiyaca daha yakın. Benim gözümde bu ayrım önemli; çünkü uygulamanın yararı, kayıt tutma alışkanlığına istekli olup olmadığınıza bağlı.
İhtiyacınıza göre seçim yapmak
Elle kayıt, ilk bakışta küçük bir uğraş gibi görünse de uygulamayı kullanma biçiminizi belirliyor. Harcamayı yaptığınız anda birkaç saniye ayırabiliyorsanız, bu yöntem size neyi neden aldığınızı fark etme fırsatı verir. İşlemlerin kendiliğinden kategorilere ayrılmasını bekliyorsanız, daha otomatik çalışan bir bütçe aracı sizin için daha uygun olabilir.
Ben karar verirken yalnızca özellik sayısına değil, uygulamanın günlük hayatıma ne kadar uyacağına bakarım. Masraf-Harcama Yönetimi’ni finans takibine yeni başlayan, karmaşık tablolarla uğraşmak istemeyen ve kendi kayıt düzenini kurmaya açık birine daha rahat öneririm. Her gün çok sayıda ödeme yapan veya farklı hesaplarını tek yerde görmek isteyen biri ise önce alternatiflerin çalışma biçimini karşılaştırmalı.
Masraf-Harcama Yönetimi, günlük para hareketlerini daha görünür hâle getirmek isteyenler için hazırlanmış bir finans uygulaması. Benim kullanımımda en güçlü tarafı, bütçe yönetimini büyük ve karmaşık tablolarla değil, düzenli kayıt alışkanlığıyla ele alması oldu. Harcamalarımı tek yerde topladığımda ay sonunda paranın nereye gittiğini tahmin etmek yerine daha sakin ve gerçekçi bir değerlendirme yapabildim. Uygulama ücretsiz sunuluyor ve finans kategorisinde yer alıyor; geliştiricisi M.İkbal CAN.
Bu uygulamayı bir banka uygulamasının yerine koymam. Daha çok banka hareketlerini yorumlamaya, nakit ödemeleri unutmamaya ve kişisel bütçeyi takip edilebilir parçalara ayırmaya yarayan pratik bir yardımcı olarak görüyorum. Benim temel görüşüm şu: Düzenli veri girmeye hazırsanız sade yapısı işe yarıyor; otomatik finans takibi ve gelişmiş analiz arıyorsanız beklentinizi sınırlamanız gerekiyor.
Günlük harcamaları anlamlı bir düzene sokmak
İlk kullanımda dikkatimi çeken şey, uygulamanın amacını saklamamasıydı. Masraf ve harcama yönetimi üzerine kurulu olduğu için arayüzde gereksiz bir finans jargonuyla karşılaşmıyorum. Bir kahve, ulaşım ödemesi, market alışverişi ya da düzenli fatura gibi kalemleri kaydetmek isteyen biri için yaklaşım anlaşılır. Bu sadelik, özellikle bütçe uygulamalarını ilk kez deneyecek kişiler açısından önemli.
Ben böyle uygulamalarda en büyük sorunun kayıt ekranı değil, birkaç gün sonra uygulamayı bırakmak olduğunu düşünüyorum. Masraf-Harcama Yönetimi’nin değerini de tek tek girişlerden çok, bu girişlerin birkaç hafta boyunca birikmesiyle anlıyorsunuz. Gün içinde yaptığım küçük harcamaları aynı gün not ettiğimde, ay sonunda “para nasıl bitti?” sorusunun cevabı daha net görünmeye başladı.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Gerçek hayattaki en kullanışlı senaryo şu: Maaş ya da düzenli gelir geldikten sonra önce sabit ödemeleri, ardından günlük değişken masrafları takip etmek. Örneğin market, ulaşım ve dışarıda yemek harcamalarını ayrı ayrı düşünmek, yalnızca toplam bakiyeye bakmaktan daha açıklayıcı. Uygulama bu alışkanlığı destekleyen bir kayıt noktası gibi çalışıyor. Fakat sonuçların doğruluğu, benim her ödemeyi zamanında ve doğru biçimde girmeme bağlı.
Bu nedenle uygulamayı açıp birkaç eski harcamayı rastgele eklemek yerine, belirli bir başlangıç tarihi seçmek daha mantıklı. Ben olsam önce mevcut ayın başından itibaren kayıt tutar, geçmişe dönük hatırlanması zor küçük ödemeleri tahmin ederek doldurmazdım. Eksik veya uydurma kayıtlar, uygulamanın sunduğu görünümü olduğundan daha güvenilir gösterebilir.
Küçük ödemeler neden büyük fark yaratıyor?
Finans uygulamalarında kullanıcıların çoğu büyük alışverişleri zaten hatırlıyor. Asıl farkı yaratan, gün içinde önemsenmeyen küçük ödemeler. Masraf-Harcama Yönetimi’ni kullanırken benim için en yararlı yaklaşım, “Bu tutar küçük, yazmasam da olur” düşüncesini bırakmak oldu. Tek bir harcama bütçeyi sarsmayabilir; ancak benzer ödemeler tekrarlandığında ayın sonunda ciddi bir alışkanlığa dönüşebiliyor.
Burada uygulamanın güçlü tarafı, finansal farkındalığı soyut bir hedef olmaktan çıkarıp günlük bir göreve dönüştürmesi. Harcama eklemek yalnızca kayıt tutmak değil, o ödemenin gerçekten gerekli olup olmadığını fark etmek için de kısa bir duraklama sağlıyor. Bu, özellikle plansız alışveriş yapan veya nakit harcamalarını kolayca unutan kişiler için değerli.
Bir başka pratik yöntem de kayıtları yalnızca ay sonunda girmemek. Ay sonu toplu giriş daha hızlı görünse de, hangi ödemenin hangi kategoriye ait olduğunu hatırlamak zorlaşıyor. Benim önerim, gün içinde birkaç saniye ayırıp işlemi hemen kaydetmek. Bu yaklaşım uygulamanın doğruluğunu artırıyor ve sonradan uzun bir düzeltme oturumu yapma ihtiyacını azaltıyor.
Kimler için daha kullanışlı?
Bu uygulama özellikle maaşı düzenli olan, ancak ay içindeki değişken harcamalarını kontrol etmekte zorlanan kişilere uygun. Öğrenciler, yeni işe başlayanlar, ortak evde yaşayanlar veya nakit ve kart ödemelerini birlikte kullananlar için de işe yarayabilir. Çünkü bu gruplarda sorun her zaman gelir azlığı değil; harcama akışının görünmez kalması oluyor.
Benim gözümde uygulamanın en iyi kullanım alanlarından biri, kısa süreli bir bütçe deneyi yapmak. Bir ay boyunca tüm harcamaları kaydedip sonraki ay hangi kalemlerin azaltılabileceğine bakabilirsiniz. Bu, ömür boyu ayrıntılı finans takibi yapmak istemeyen ama alışkanlıklarını anlamak isteyen kişiler için daha gerçekçi bir yöntem.
Çiftler veya aileler açısından ise beklentiyi doğru kurmak gerekiyor. Uygulama kişisel kayıt tutma amacıyla daha doğal bir seçim gibi duruyor. Ortak bütçe yönetiminde herkesin aynı kayıt düzenine uyması gerekir; aksi hâlde bir kişinin girdiği harcamalar diğer kişinin gerçek durumunu yansıtmayabilir. Bu durumda uygulamadan çok, aile içinde belirlenmiş bir kayıt kuralı önem kazanıyor.
Finansal durumunu ayrıntılı grafiklerle, otomatik hesap bağlantılarıyla veya yatırım takibiyle izlemek isteyen kullanıcılar için daha kapsamlı araçlar daha uygun olabilir. Ben bu uygulamayı seçerken beklentiyi “tüm finans hayatımı tek başına yönetsin” şeklinde kurmazdım. Gücü, daha dar ve anlaşılır bir işi yapmasında.
Sade yaklaşımın güçlü ve zayıf tarafları
Masraf-Harcama Yönetimi’nin sade oluşu, başlangıçta öğrenme süresini kısaltıyor. Uygulamayı açtığımda ne yapmam gerektiğini anlamak için uzun bir kurcalama gerekmiyor. Bu, finans uygulamalarında küçümsenmemesi gereken bir avantaj; çünkü karmaşık ekranlar kullanıcıyı daha ilk gün yorabiliyor.
Öte yandan sadelik, ileri düzey ihtiyaçlarda sınıra dönüşebilir. Harcama takibini çok ayrıntılı bir finans planına çevirmek isteyen biri, yalnızca temel kayıt mantığıyla yetinmeyebilir. Birden fazla gelir kaynağı, uzun vadeli hedef, ortak hesap veya ayrıntılı borç planı gibi konular sizin için merkezdeyse, uygulamayı tek araç olarak kullanmak yerine başka bir çözümle birlikte değerlendirmek daha doğru olur.
Benim yaşadığım temel sürtünme, uygulamanın ancak disiplinli kullanımda anlam kazanması. Banka hesabımdaki işlemler kendiliğinden karşıma çıkmadığı için harcamaları benim eklemem gerekiyor. Bu, gizlilik ve kontrol açısından bazı kullanıcılar için olumlu görülebilir; fakat otomatiklik bekleyen biri için zahmetli gelebilir. Özellikle çok sık kart kullanan kişiler, gün sonunda uzun bir listeyi elle oluşturmak istemeyebilir.
Bu noktada iyi bir çalışma yöntemi belirlemek gerekiyor. Ben olsam uygulamayı günün belirli bir saatinde kontrol eder, yalnızca o günün işlemlerini girer ve haftada bir kez toplamları gözden geçirirdim. Böylece kayıt işi bütün güne yayılan bir yük hâline gelmez. Ayrıca nakit ödemeleri hemen yazmak önemli; çünkü kart bildirimleri gibi sonradan hatırlatan bir işaret bulunmayabilir.
Telefon uyumluluğu ve kullanım maliyeti
Uygulama Android tarafında 7.0 ve üzeri işletim sistemleriyle çalışıyor. Bu, çok yeni bir telefona sahip olmayan kullanıcıların da denemeyi düşünmesine olanak tanıyor. Benim açımdan bu tür bir finans aracında önemli olan, cihazın son model olması değil, uygulamayı her gün açtığımda hızlı ve anlaşılır bir deneyim sunması.
Uygulama ücretsiz olarak sunuluyor ve yaş derecelendirmesi PEGI 3. Bununla birlikte uygulama içi satın alımlar bulunuyor; listelenen aralık öğe başına ₺11,99 ile ₺589,99 arasında değişiyor. Bu yüzden ücretsiz başlangıç seçeneğini denemeden ek ödemeleri varsaymamak, satın alma ekranlarını dikkatle okumak iyi bir yaklaşım. Ben kişisel bütçe uygulamalarında, uygulamanın maliyetini de bütçe planına dahil etmeyi mantıklı buluyorum.
Buradaki önemli ayrım şu: Ücretsiz indirilebilmesi, bütün kullanım senaryolarının mutlaka ücretsiz olacağı anlamına gelmiyor. Uygulamayı yalnızca temel harcamalarımı izlemek için kullanacaksam, hangi özelliklerin ücretsiz sunulduğunu baştan kontrol ederim. Daha gelişmiş bir kullanım düşünüyorsam, uygulama içi satın alımların toplam maliyetini başka bir finans aracının maliyetiyle karşılaştırırım.
Güven veren kullanım alışkanlığı nasıl kurulur?
Finans uygulamalarında güven yalnızca geliştiriciye veya mağaza puanına bakılarak oluşmuyor; benim kendi kayıt düzenim de sonucu belirliyor. M.İkbal CAN tarafından geliştirilen bu uygulama, harcamaları düzenlemek için bir araç sunuyor; ancak yanlış kategori, eksik kayıt veya gecikmiş giriş, en iyi aracın bile faydasını azaltır.
Uygulamanın mağaza görünümünde ortalama puanı 4,2 ve yaklaşık 12 bin değerlendirmesi bulunuyor. Ayrıca 500 binden fazla kurulum seviyesine ulaşmış olması, benzer ihtiyacı yaşayan geniş bir kullanıcı kitlesi olduğunu gösteriyor. Ben bu rakamları kalite garantisi olarak değil, uygulamanın uzun süredir ilgi gören ve denenmiş bir seçenek olduğuna dair yardımcı bir işaret olarak yorumlarım.
Sürüm tarafında uygulama 3.5.1 olarak sunuluyor. Benim için sürüm bilgisinin asıl anlamı, uygulamanın hâlâ belirli bir geliştirme çizgisinde bulunması; yine de yalnızca sürüm numarasına bakarak tüm cihazlarda aynı deneyimi beklemem. Telefonun işletim sistemi, ekran boyutu ve kullanım alışkanlığı günlük rahatlığı etkileyebilir.
Güvenli bir kayıt düzeni için kişisel notlarda gereksiz hassas bilgiler tutmamak da iyi bir fikir. Harcama açıklamasına işlem amacını yazmak yeterliyken kart numarası, hesap şifresi veya kimlik bilgisi gibi bilgileri eklemek doğru olmaz. Ben uygulamayı banka hesabı gibi değil, kendi bütçe notlarımı düzenlediğim bir yardımcı olarak kullanırdım.
Alışılmış alternatiflerle karşılaştırınca
Çoğu kişi harcamalarını banka uygulamasından, telefonun notlar bölümünden veya basit bir elektronik tablodan takip ediyor. Banka uygulaması kart ve hesap hareketlerini görmek için daha doğrudan olabilir; fakat nakit ödemeleri, elden yapılan küçük masrafları veya farklı hesaplardan çıkan harcamaları tek bir kişisel düzende toplamak her zaman kolay değildir.
Not uygulamaları daha esnek görünür, ancak toplamları ve kategorileri benim ayrıca düzenlemem gerekir. Elektronik tablolar ise daha ayrıntılı kontrol sunar; buna karşılık formül, düzen ve bakım yükü oluşturabilir. Masraf-Harcama Yönetimi’nin avantajı, bu iki uç arasında daha hazır bir kayıt deneyimi sunması. Benim için “hemen başlayayım, fakat tablo kurmakla uğraşmayayım” dediğim durumlarda daha pratik.
Diğer yandan, çok ayrıntılı raporlama isteyen kullanıcı için tablo veya kapsamlı bütçe uygulaması daha iyi olabilir. Özellikle gelir-gider tahmini, borç takvimi, yatırım dağılımı ve ortak bütçe gibi ihtiyaçlar büyüdükçe, yalnızca masraf kaydı yapan bir uygulamanın sınırları belirginleşir. Burada tercih, uygulamanın iyi veya kötü olmasından çok, ihtiyacın kapsamına bağlı.
Benim önerdiğim karşılaştırma yöntemi, “en fazla özelliği hangisi sunuyor?” diye sormak yerine “hangisini gerçekten her gün kullanacağım?” sorusunu sormak. Masraf-Harcama Yönetimi, özellik kalabalığından çabuk yorulan ve basit bir kayıt alışkanlığı arayan kişiye daha uygun olabilir. Kullanıcıyı sürekli rapor incelemeye zorlamaması, düzenli kullanım açısından avantaj sağlayabilir.
Günlük kullanım için daha verimli bir yöntem
Uygulamayı kurduktan sonra ilk iş olarak bütün finans geçmişini doldurmaya çalışmak yerine, mevcut ayı başlangıç noktası yapmak daha sağlıklı. Ben önce sabit giderlerimi, ardından günlük değişken harcamalarımı kaydederdim. Sonra bir hafta sonunda en sık tekrarlanan kalemlere bakıp, gerçekten azaltılabilir olanları ayırırdım.
İkinci yararlı yöntem, harcamayı kaydederken yalnızca tutarı değil, amacını da kısa biçimde belirtmek. “Market” gibi genel bir not yerine “haftalık alışveriş” veya “iş çıkışı atıştırmalık” yazmak, ay sonu değerlendirmesini daha anlamlı hâle getirebilir. Bu, uygulamaya yeni bir özellik eklemez; fakat mevcut kayıtları daha kullanışlı bir kişisel gözleme dönüştürür.
Üçüncü olarak, bütçeyi aşınca kendimi suçlamak yerine sebebi arardım. Uygulamanın amacı yalnızca harcamayı kısmak değil, davranış kalıplarını görmek. Ulaşım, yemek veya plansız alışveriş sürekli öne çıkıyorsa, çözüm her zaman daha katı bir limit koymak olmayabilir. İşe gidiş düzenini değiştirmek, alışveriş gününü planlamak veya nakit taşıma alışkanlığını gözden geçirmek daha kalıcı sonuç verebilir.
Bu yaklaşım, uygulamayı bir “harcama polisi” olmaktan çıkarıp karar vermeyi kolaylaştıran bir kayıt aracına dönüştürüyor. Benim deneyimimde en iyi sonuç, her gün kusursuz olmakla değil, birkaç gün aksadıktan sonra yeniden devam etmekle geliyor. Birkaç boş gün yüzünden uygulamayı tamamen bırakmak yerine, yeni bir başlangıç tarihi belirlemek daha işe yarar.
Kimler başka bir seçeneğe yönelmeli?
Harcamalarını otomatik olarak banka hesaplarından çekip sınıflandırmak isteyen kullanıcılar için bu uygulama ilk tercih olmayabilir. Aynı şekilde yatırım portföyünü, kredi borçlarını, ortak aile bütçesini veya ayrıntılı gelecek hedeflerini tek ekranda yönetmek isteyenler daha kapsamlı bir finans platformuna bakmalı.
Elle kayıt girmekten hoşlanmıyorsanız, uygulamanın temel mantığı size kısa sürede yorucu gelebilir. Benim gibi harcama anında birkaç saniye ayırabilen kişiler için bu yöntem kabul edilebilir; fakat gün içinde çok sayıda işlem yapan ve bunları sonradan hatırlamak istemeyen biri için otomatik takip daha önemli olabilir.
Öte yandan, yalnızca harcamalarının farkına varmak isteyen bir kullanıcı için daha karmaşık bir çözüm seçmek de gereksiz olabilir. Çok sayıda ekran, grafik ve ayar başlangıç hevesini azaltabilir. Bu uygulamanın asıl değeri, finans yönetimini bir uzmanlık projesine çevirmeden başlatması.
Bir ayı deneme dönemi gibi kullanmak
Kararsızsanız, uygulamayı kalıcı bir finans sistemine dönüştürme baskısı kurmadan bir ay denemek mantıklı. Başlangıçta yalnızca düzenli giderleri ve gün içinde kolayca unutulan değişken harcamaları kaydedin. Ay bittiğinde kayıtlar size hangi masrafın şaşırtıcı biçimde sık tekrarlandığını gösterebilir; ancak tek bir ayın her zaman uzun vadeli alışkanlıkları temsil etmeyeceğini de akılda tutun.
Örneğin hafta içi işe giderken yaptığınız küçük yiyecek ve ulaşım harcamaları, hafta sonundaki tek bir büyük alışverişten daha anlamlı bir örüntü oluşturabilir. Böyle bir durumda ilk tepki olarak her şeyi kısmak yerine, hangi harcamaların ihtiyaç, hangilerinin kolayca değiştirilebilir tercih olduğunu ayırın. Uygulama kararı sizin yerinize vermez; düzenli notlar, kararın dayanağını daha somut hâle getirir.
Bu denemenin önemli bir sınırı da kayıt kapsamıdır. Yalnızca kart harcamalarını girip nakit ödemeleri dışarıda bırakırsanız, ay sonu görünümü bütçenizin tamamını yansıtmaz. Kapsamı baştan belirlemek, örneğin “bu ay tüm günlük giderler” ya da “yalnızca dışarıda yeme harcamaları” diye sınırlamak, sonuçları daha dürüst yorumlamanıza yardımcı olur.
Gün içinde kayıt aksarsa ne yapmalı?
Bir harcamayı unuttuğunuzda bütün düzenin bozulduğunu düşünmek kolay; ben bunu uygulamayı bırakmak için bir gerekçe saymam. Hatırladığınız işlemi sonradan ekleyebilir, emin olmadığınız küçük tutarları kesinmiş gibi yazmak yerine o dönemin kaydını eksik kabul edebilirsiniz. Kayıtların kusursuz görünmesinden çok, hangi kısımların güvenilir olduğunu bilmek daha yararlı.
Yoğun günlerde işlemleri hemen giremiyorsanız, gün içinde kendinize kısa bir not bırakıp akşam uygulamaya aktarmak pratik bir ara çözüm olabilir. Ancak bu yöntemin de bir bedeli var: Araya zaman girdikçe hangi harcamanın hangi amaçla yapıldığını unutabilirsiniz. Ben bu yüzden notları mümkün olduğunca kısa tutar, uzun süre biriktirmemeye çalışırdım.
Bir diğer küçük karar, ortak harcamalarda kimin neyi kaydedeceğini önceden belirlemek. Ev alışverişini bir kişi, faturaları başka biri kaydediyorsa aynı giderin iki kez yazılması veya hiç yazılmaması mümkün. Bu tür bir kullanımda, uygulamanın kendisinden önce basit bir paylaşım kuralı koymak daha fazla fark yaratır.
Son kararım
Masraf-Harcama Yönetimi’ni, günlük giderlerini daha bilinçli izlemek isteyen ve manuel kayıt düzenini kabul eden kullanıcılara öneririm. Ücretsiz erişimle başlanabilmesi, düşük sistem gereksinimi ve doğrudan finans odağı uygulamayı denemeyi kolaylaştırıyor. 2017 yılının ağustos ayından beri sunuluyor olması da yeni çıkmış, ne işe yaradığı belirsiz bir araç olmadığını düşündürüyor.
Benim için uygulamanın en güçlü yanı, para yönetimini ulaşılabilir bir alışkanlığa dönüştürmesi. En önemli zayıflığı ise aynı sadeliğin otomatik ve ileri düzey finans özellikleri bekleyen kullanıcıları sınırlayabilmesi. Bu nedenle karar verirken kendi kullanım biçiminizi dürüstçe değerlendirin: Harcamalarınızı kendiniz girmeye hazırsanız faydalı bir düzen kurabilirsiniz; her şeyin otomatik yapılmasını istiyorsanız başka bir çözüm daha doğru olur.
Sonuç olarak bu, büyük vaatler peşinde koşmadan belirli bir ihtiyaca odaklanan bir finans uygulaması. Ben onu, bütçesini ilk kez ciddiye almak isteyen bir arkadaşa gönül rahatlığıyla gösterirdim; ancak banka uygulamasının, gelişmiş bütçe platformunun veya yatırım takip aracının yerine koymazdım. Doğru kullanıcı için asıl kazanç, daha fazla özellik değil, harcamaları düzenli görmeye başlamaktır.
Sıkça Sorulan Sorular
Masraf-Harcama Yönetimi uygulaması ne işe yarar?
Masraf-Harcama Yönetimi, günlük harcamalarınızı düzenli biçimde kaydetmenize, kategorilere ayırmanıza ve bütçenizi takip etmenize yardımcı olan bir finans uygulamasıdır. Market, ulaşım, fatura, eğlence veya eğitim gibi giderleri ayrı ayrı izleyerek paranızın nereye gittiğini daha net görmenizi sağlar. Düzenli kullanımda aylık harcama alışkanlıklarınızı analiz edebilir ve gereksiz masrafları daha kolay fark edebilirsiniz.
Uygulamada harcamalar nasıl eklenir ve kategorilere ayrılır?
Harcamalar genellikle uygulamanın ana ekranındaki ekleme seçeneği kullanılarak kaydedilir. Tutar, tarih, açıklama ve ödeme yöntemi gibi bilgileri girdikten sonra ilgili kategori seçilebilir. Hazır kategoriler yeterli gelmediğinde kişisel ihtiyaçlarınıza göre yeni kategoriler oluşturmanız mümkün olabilir. Bu özellik, özellikle farklı harcama türlerini düzenli takip etmek ve aylık raporları daha anlamlı hâle getirmek isteyen kullanıcılar için oldukça pratiktir.
Masraf-Harcama Yönetimi bütçe planlaması ve raporlama sunuyor mu?
Uygulamanın temel amacı yalnızca harcama kaydetmek değil, aynı zamanda bütçe kontrolünü kolaylaştırmaktır. Aylık gelir ve giderlerinizi karşılaştırabilir, belirli kategoriler için harcama limitleri belirleyebilir ve dönem sonunda özet raporları inceleyebilirsiniz. Grafikler veya kategori bazlı istatistikler, en fazla harcama yaptığınız alanları hızlıca anlamanıza yardımcı olur. Ancak sunulan raporların kapsamı kullanılan sürüme ve uygulama özelliklerine göre değişebilir.
Uygulamadaki finansal bilgiler güvende mi?
Finans uygulamalarında güvenlik ve gizlilik, indirme kararı vermeden önce mutlaka değerlendirilmelidir. Masraf-Harcama Yönetimi’ni kullanmadan önce uygulamanın istediği izinleri, gizlilik politikasını ve verilerin cihazda mı yoksa çevrim içi sunucularda mı saklandığını kontrol etmeniz önerilir. Banka hesabı veya kart bilgilerinizi doğrudan paylaşmadan da kullanım sağlayabiliyorsanız bu daha güvenli bir yaklaşım olur. Hassas bilgilerinizi girerken uygulama mağazası açıklamalarını dikkatle inceleyin.
Masraf-Harcama Yönetimi ücretsiz mi, internet bağlantısı gerekiyor mu?
Uygulamanın temel özellikleri ücretsiz sunulabilir; ancak reklamsız kullanım, gelişmiş raporlar, yedekleme veya sınırsız kategori gibi seçenekler ücretli olabilir. Bu nedenle indirmeden önce uygulama mağazasındaki fiyatlandırma ve uygulama içi satın alma bölümünü kontrol etmeniz gerekir. Harcama kaydı ekleme gibi temel işlemler çoğu benzer uygulamada internet bağlantısı olmadan yapılabilirken, senkronizasyon ve yedekleme özellikleri bağlantı gerektirebilir.